どれから作る?
- 外国籍でもクレジットカードは作れます。永住権も保証人も要りません。必要なのは在留カード、日本の住所、電話番号、本人名義の銀行口座です。
- 審査で重く見られるのは「この先も日本で暮らし、払い続けられるか」。在留期間の残りと収入の安定が鍵になります。
- 1枚目は年会費無料で申し込みやすいカードから。留学生なら楽天カード・イオンカード、会社員なら三井住友カード(NL)・楽天カード、39歳以下ならJCBカード Wも候補です。
- 申込は在留カードの表記どおりに書き、キャッシング枠は0円に。同時に何枚も出さず、落ちたら6か月空けて、その間はデビットカードでしのぎます。
- 最初の請求の前に口座振替の登録が済んでいるかを確認(エポスは1〜1.5か月かかると案内)。手数料を払いたくなければ1回払いにし、「自動リボ」はオンにしない。
- 急ぐなら、三井住友カード(NL)は最短10秒、JCBカード Wは最短5分でカード番号が出ます。マルイの店頭で申し込むエポスカードは約30分で発行。
- 母国に帰ったときや海外のサイトでよく使うなら、海外事務手数料が1.60%のJCBカード Wやイオンカードが有利です。3.63〜3.85%のカードも多く、三菱UFJカードのVisa・Mastercardは2026年11月16日から4.50%になります。
外国籍でもクレジットカードは作れる?申込前にそろえる4つ
作れます。カード会社が見るのは国籍ではなく、日本で暮らしているか、きちんと払えるかです。楽天カードの公式サイトを見ても、申し込めない人として挙がっているのは「18歳未満」と「海外在住」の2つだけです。
ただし、日本での生活の土台がそろっていないと申込フォームを最後まで埋められません。先にそろえておきたいのは次の4つです。
そろえる順番は次のとおりです(楽天カードの解説記事もこの順です)。
- 在留カードを受け取る
- 市区町村で住民登録をする
- 携帯電話とメールアドレスを用意する
- 銀行口座を開く(どこで開くかは口座開設ガイドへ)
- クレジットカードに申し込む
審査で見られる6つのポイント
クレジットカードは後払いなので、カード会社はいったん立て替えることになります。外国籍の申込者には、それに加えて「この先も日本にいて、払い続けてくれるか」を確かめます。各社の公式な解説で繰り返し挙がるのは次の6点です。
この先も日本で暮らし、支払いを続けられるかを見ています。
在留期間を更新した直後が申し込みどきです。セゾンカードインターナショナルは在留カードの有効期限が6か月以上残っていることを条件にしています。
返済できる力があるか。就労系の在留資格で正社員のほうが、ワーキングホリデーや短期留学より有利です。
年収は正直に書きます。学生や専業主婦(主夫)の方は、申込資格に「学生」や「本人または配偶者」とあるカードを選びます。
同じ会社、同じ住所に長くいるほど、暮らしが安定していると判断されます。
転職や引っ越しの直後は、急がないなら少し時間を置きます。
日本でのローン、分割払い、カードの支払いに遅れがないか。スマホ本体の分割払いも記録されます。
携帯料金や分割払いは期日どおりに。気になる方はCICで自分の記録を確かめることができます。
氏名・住所・電話番号が本人確認書類と違うと、入力ミスやなりすましを疑われます。
氏名は在留カード、住所は住民票のとおりに。通称名は使いません。
同じ時期に何枚も申し込むと、お金に困っているように見えます。
申込は1枚ずつ。CICには申込の記録が6か月残ります。
来日したばかりで日本でローンもカードも使ったことがない人は、CICの記録が空っぽです。悪い記録があるわけではありませんが、カード会社から見ると返済の実績が分かりません。1枚目はゴールドカードより、楽天・エポス・イオンのような流通系の一般カードが向いています。現金の借り入れを使わないならキャッシング枠は0円に。三井住友カードの解説でも、審査に通りやすくする工夫の一つとして挙げられています。
よくある4つの思い込み
ネットや口コミでよく見かける話のなかには、今は当てはまらないものや、そもそも誤解のものがあります。公式の説明と照らし合わせておきます。
要りません。楽天カードの公式サイトに書かれた制限は年齢と居住地だけで、三井住友カードも「3ヵ月以上日本に滞在する場合」は申込できるとしています。永住権は審査で有利に働くことはあっても、条件ではありません。
必要ありません。この記事で取り上げたカードの申込資格に、保証人の項目はありません。求められるのは在留カード、住所、電話番号、銀行口座です。
逆効果です。CICには申込の記録が6か月残り、同じ時期に何枚申し込んだかはカード会社から見えます。セゾンカードも、落ちやすい理由の一つに「同時期に複数枚の申込」を挙げています。
そうとは限りません。楽天カードは留学生も申し込めると解説していますし、イオンカードは学生や専業主婦(主夫)なら収入がなくても申し込めると公式に書いています。
立場別・1枚目の選び方
自分に近いものを選んで、その中から1枚に絞ります。申込資格は各社の公式サイトの記載です。発行されるかどうかは審査次第です。
- 楽天カード:留学生も申し込めると公式に解説しています。年会費永年無料、還元率1%。くわしくは楽天カードの入会ガイド。
- イオンカード:学生・専業主婦(主夫)は収入がなくても申込できます。イオンをよく使うなら特に便利です。
- 三菱UFJカード・JCBカード W:申込資格に「学生(高校生を除く)」があります。JCBカード Wは18〜39歳が対象です。
- 三井住友カード(NL):対象のコンビニやマクドナルドなどでスマホのタッチ決済を使うと7%還元。カード番号は最短10秒で発行されます。くわしくは三井住友カード(NL)の解説。
- 楽天カード:基本の還元率が1%。楽天市場や楽天のサービスをよく使うならこちら。
- 39歳以下ならJCBカード W:基本1%で、Amazonやスターバックスなどのパートナー店ではさらに上がります。くわしくはJCBカードの解説。
- イオンカード:収入がなくても申込できます。
- 配偶者の収入を見るカード:JCBカード W、三菱UFJカード、PayPayカードの申込資格は「本人または配偶者に安定した収入」です。
- 家族カード:配偶者がすでにカードを持っているなら、家族カードがいちばん手軽です。
- GTNエポスカード:外国籍の方向けのカードで、申込画面は中国語などにも対応しています。ただし公式のよくある質問にあるとおりGTNのサービスを利用している人しか申し込めません。届くまでは通常1週間ほどです。
- GTNを使っていないなら、普通のエポスカードで問題ありません。申込条件に国籍の制限はありません。くわしくはエポスカードの解説。
在留資格ごとの補足:留学・就労・ワーホリなど
前の節は「収入があるかどうか」で分けました。ここでは在留資格ごとに補足します。いずれも各社の申込資格と審査のポイントから考えた目安で、発行を約束するものではありません。
- 留学:申込資格に「学生」とあるカード(楽天カード、イオンカード、三菱UFJカード、JCBカード W)から。在留期限が近いなら、更新してから申し込みます。
- 就労系(技術・人文知識・国際業務、特定技能、技能実習など):給与があるので、「本人に安定した収入」を条件にするカードが候補です。三井住友カード(NL)、楽天カード、JCBカード W、三菱UFJカード、PayPayカードなど。ただ、入社や来日の直後は勤続年数も居住年数も短く、ここは審査で見られる点の一つ。1枚目は流通系のカードが無難です。
- 家族滞在:前の節のとおり、収入がなくても申し込めるイオンカード、配偶者の収入を見るカード、家族カードが選択肢です。
- 永住者:在留期間が無期限なので、「在留期間の残り」の点では有利です。ただし収入や信用情報はほかの人と同じように見られます。
- ワーキングホリデー:在留期間に上限があり、残りが短くなりがちです。セゾンカードインターナショナルのように在留カードの有効期限が6か月以上残っていることを条件にするカードには申し込めません。無理に申し込むより、まずはデビットカードを。
- 短期滞在(観光など):在留カードが交付されないため、日本のクレジットカードには申し込めません。
1枚目の候補6枚を比べる
次の6枚はいずれも年会費無料で、1枚目に選びやすいカードです。申込資格は公式サイトの記載をそのまま載せています。
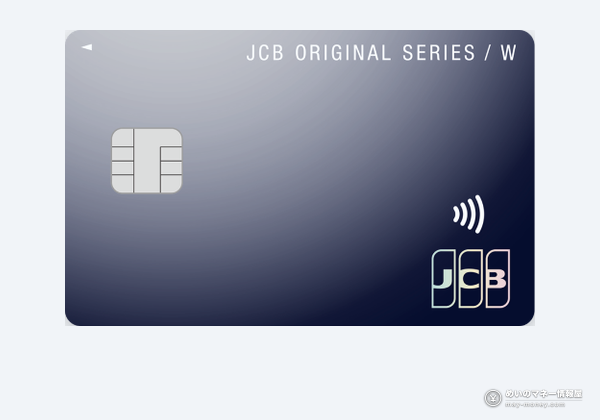
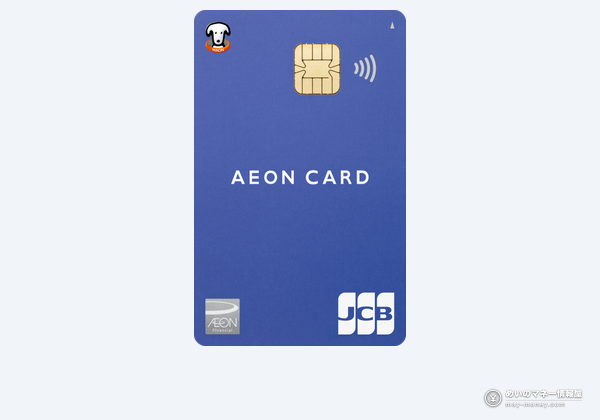
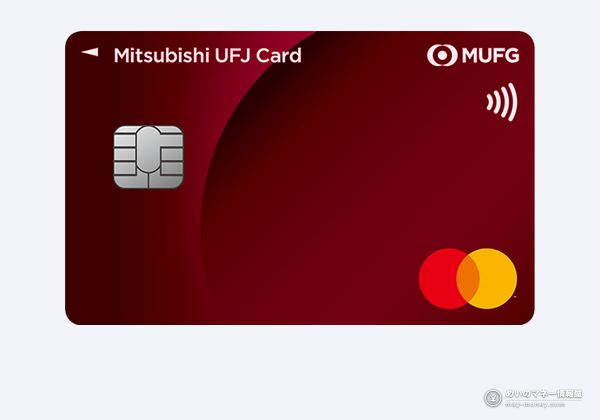
※ 券面は各社公式サイトの画像です(2026年9月時点)。イオンカードはWAON一体型。楽天カードの券面は公式サイトでご確認ください。
| カード | 申込資格(公式の記載) | 年会費 | 基本の還元率 | 向いている人 |
|---|---|---|---|---|
| 楽天カード | 18歳未満、海外在住の方は 申込不可 | 永年無料 | 1% (100円=1ポイント) | 楽天市場をよく使う 留学生の1枚目 |
| 三井住友 カード(NL) | 満18歳以上 (高校生を除く) | 永年無料 | 0.5% 対象店のスマホタッチで7% | コンビニ・ マクドナルドをよく使う |
| エポスカード | 日本国内在住・満18歳以上 (高校生を除く) | 永年無料 | 0.5% (200円=1ポイント) | 早く手に入れたい マルイをよく使う |
| JCBカード W | 18〜39歳で本人または配偶者に 安定継続収入、または18〜39歳の 学生(高校生を除く) | 永年無料 (39歳までに入会) | 1% | 39歳以下 ネット通販が多い |
| イオンカード | 18歳以上・日本国内在住・ 電話連絡可(学生・ 専業主婦は収入なしで可) | 無料 | 0.5% (200円=1 WAON POINT) | イオンをよく使う 家族滞在 |
| 三菱UFJカード | 18歳以上で本人または配偶者に 安定した収入、または 18歳以上の学生(高校生を除く) | 永年無料 | 0.5% 対象店舗で最大20% (条件あり) | 三菱UFJ銀行を使う 対象店をよく使う |
※ 2026年9月29日時点の各社公式サイトで確認。還元率や対象店、条件は変わることがあるので、申込前に公式サイトをご確認ください。発行の可否は審査によります。
7%になるのはスマホのVisa・Mastercardタッチ決済か、スマホでのモバイルオーダーです。公式の注意書きどおり、カード本体のタッチ決済、iD、差し込みでの支払いは対象外。セルフレジで「Apple Pay」ボタンを押すとiDでの支払いになるので、「クレジットカード」を選びます。
国際ブランドはどれを選ぶ?
楽天カードはVisa・Mastercard・JCB・American Expressから、三井住友カード(NL)はVisa・Mastercardから選べます。日本国内で使うだけならどれでもほぼ困りません。母国へよく帰る、海外のサイトでよく買い物をするなら、VisaかMastercardが無難です。
海外や外貨での支払いは、いくら上乗せされる?
海外や外貨建てのサイトでカードを使うと、為替レートに「海外事務手数料」が上乗せされます。カードによって差があります。
| カード | 海外事務手数料(税込) | 備考 |
|---|---|---|
| JCBカード W | 1.60% | JCB 公式の記載 |
| イオンカード | 1.60% | Visa・Mastercard・JCB 共通 |
| 楽天カード | 3.63% | 2025年3月から・全ブランド共通 |
| 三井住友 カード(NL) | 3.63% | Visa・Mastercard |
| エポスカード | 3.85% | 2025年7月1日から |
| 三菱UFJカード | Visa・Mastercard 3.85% → 4.50% | 2026年11月16日利用分から改定 JCB 4.34%、アメックス 4.30% |
※ 2026年9月29日時点の各社公式サイトで確認。
三菱UFJニコスは、日本語表記のサイトや通信販売でも外貨でのショッピングになる場合があると注意を呼びかけています。海外のサイトでよく買う人や、母国に帰ったときによく使う人には、1.60%のカードが有利です。イオンカードはVisa・Mastercard・JCBのどれを選んでも1.60%なので、海外で使いやすいVisaかMastercardにすれば、使える店の多さと手数料の低さを両立できます。
カードごとの詳しい使い方:楽天カード・三井住友カード(NL)・エポスカード・JCBカード W・三菱UFJカード
発行までどのくらい?最短当日に使える
来日したばかりで、翌月には家賃や携帯料金の支払いがある。そんなときは「いつから使えるか」も大事です。各社の公式情報をもとにまとめました。
| カード | いちばん早く使えるまで | カード本体が届くまで |
|---|---|---|
| 三井住友 カード(NL) | 最短10秒でアプリに カード番号(19:31〜翌8:59の 申込は利用枠5万円から) | 後日郵送 |
| JCBカード W | 最短5分でカード番号を発行 | 後日郵送 |
| イオンカード | 即時発行なら最短5分で審査完了 カード情報はスマホで受け取り (AEON Pay アプリが必要) | 通常2〜3週間 店頭受取りは最短30分 |
| エポスカード | マルイのエポスカードセンターで 申し込めば約30分で発行 | ネット申込後マルイで受け取れば 最短当日/郵送は約1週間 |
| 三菱UFJカード | 最短翌営業日に発行 (Visa・Mastercardのみ) | 約1週間 |
| 楽天カード | — | 受付メールから 通常約1週間〜10日 |
| GTNエポスカード | — | 通常1週間ほど |
※ 審査の状況や年末年始・大型連休によっては遅れます。2026年9月29日時点の各社公式情報で確認。
エポスカードをマルイの店頭で申し込むと、入会特典はマルイで使える2,000円分のクーポンになります(ネット申込はポイント)。紹介キャンペーンもネットからの申込が対象です。急がないならネットで申し込むほうがお得です。
申込フォームで迷いやすい項目
申込フォームはほとんどが日本語です。多くのカード会社で共通して出てくる項目と、外国籍の方が迷いやすい点をまとめました。細かな表記は会社によって違うので、実際の画面の説明に従ってください。
| 項目 | 書き方のポイント |
|---|---|
| お名前(漢字) | 外国籍の場合、ここにもローマ字を書くよう求めるカード会社があります(例:ローソン銀行) |
| お名前(ローマ字) | 在留カードとつづり・姓名の順・スペースまで同じに |
| フリガナ | 名前の読みをカタカナで。支払口座の名義と読みをそろえておくと手続きが楽です |
| ご自宅住所 | 住民票のとおりに。マンション名と部屋番号も省略しない |
| 住居の種類 | 持ち家・賃貸・社宅/寮から、実際のものを選ぶ |
| 居住年数 | 今の住所に住んでいる期間。引っ越したばかりなら実際の月数で |
| 勤務先名・電話番号 | 在籍確認の電話はこの番号にかかります |
| 雇用形態 | 正社員・契約社員・派遣社員・パート/アルバイト・学生など |
| 年収 | 税込みの年収を正直に。多めに書かない |
| キャッシング利用枠 | 現金の借り入れを使わないなら0円 |
| お支払い口座 | 本人名義の日本の銀行口座 |
申込の流れと、カードを受け取るときの注意
- 4つをそろえる
在留カード、日本の携帯電話番号、本人名義の銀行口座、住民票の住所。在留カードに加えてパスポートなど2点目の書類を求める会社もあります(楽天カードの解説より)。 - 公式サイトか紹介リンクから申し込む
たいていはスマホだけで完結し、本人確認は在留カードの撮影で済みます。 - 前の節の表を見ながら入力する
送信する前に、在留カードと見比べてもう一度確認します。 - 審査を待つ
勤務先に在籍確認の電話が入ることがありますが、全員・全カードではありません。 - カードを受け取り、口座振替を設定して使い始める
カードは「本人限定受取郵便」で届くことが多く、受け取るときに申込内容と同じ住所・氏名の本人確認書類を見せます。アメックスの解説にあるとおり、この郵便は転送されません。申し込んだ直後に引っ越すと受け取れないので、住所が決まってから申し込み、本人確認書類の住所も先に更新しておきます。
セゾンカードの解説では、外国籍の方が審査に落ちやすい理由として真っ先に「名前・住所の入力不備」が挙がっています。送信する前に、在留カードと1文字ずつ見比べてください。
締め日・支払日と支払い方法:最初の引き落としに注意
日本のクレジットカードは「毎月決まった日に締めて、翌月に口座から引き落とす」仕組みです。つまずきやすいのは最初の引き落としなので、次の表と2つの注意点を先に押さえておきます。
| カード | 締め日 | 支払日(引き落とし) | 備考 |
|---|---|---|---|
| 楽天カード | 月末 (楽天市場は25日) | 翌月27日 | 変更できない |
| 三井住友 カード(NL) | 15日 または 月末 | 翌月10日 または 26日 | どちらか選べる |
| エポスカード | 支払日によって異なる | 毎月4日 または 27日 | ネット・郵送申込は 27日を案内 |
| JCBカード W | 15日 | 翌月10日 | 変更できない |
| イオンカード | 10日 | 翌月2日 | |
| 三菱UFJカード | 15日 | 翌月10日 |
※ 支払日が金融機関の休業日にあたる場合は翌営業日。2026年9月29日時点の各社公式情報で確認。
エポスカードは、口座引落しの手続きに1か月〜1か月半ほどかかり、完了するまではATMやネットバンキングなどで支払うよう案内しています。最初の請求が来る前に、アプリや会員サイトで引き落とし口座の登録が済んでいるかを確かめてください。引き落としができなければ延滞となり、CICの信用情報に記録されます(契約終了後も最長5年)。
いちばん安いのは1回払い。リボは気軽に使わない
支払い方法には1回払い、分割払い、リボ払いがあります。1回払いは手数料がかかりませんが、分割払いとリボ払いには手数料がかかります。たとえば楽天カードのリボ手数料は実質年率15.00%〜17.64%(券種によって異なる)、エポスカードの3〜36回払いは実質年率18.0%です。リボ払いは毎月の支払額が一定で楽に見えますが、元金がなかなか減らず、手数料がかさみます。特別な理由がなければ1回払いにし、使った分を自動でリボにする「自動リボ」のような設定も安易にオンにしないようにしましょう。
審査に落ちたら
- すぐに次のカードへ申し込まない
CICの申込記録は6か月残ります。短い間に続けて落ちると次の会社にも見えるので、6か月は空けるのが無難です。 - 自分の信用情報を確かめる
CICはネットで開示でき、身に覚えのない延滞がないかを確かめられます。手順はCICの信用情報開示ガイドで。 - 6つのポイントに照らして原因を探す
在留期間の残りが短くないか、入力ミスはなかったか、携帯料金の支払いが遅れたことはないか。 - それまではデビットカードで
デビットカードは口座から即時に引き落とされる仕組みで、後払いではありません。 - どうしてもクレジットカードが要るなら、デポジット型も
Nexus Global Card は在留外国人専用のカードで、先に預けたデポジット(保証金)の額がそのまま利用枠になります(Mastercard)。日本の銀行口座がなくても申し込めて、支払いは毎月6日に口座振替かコンビニで行います。審査はあります。申込は18歳以上(高校生を除く)で、在留カードの表と裏の画像が必要です。発行手数料と初年度の年会費は無料。デポジットで請求額を払うことはできず、返金は解約の2か月後の月末です(条件あり)。公式サイトはリボ払いの登録を案内していますが、リボの手数料は実質年率18.00%。一括で払えるなら1回払いのままにしておきます。 - 配偶者がカードを持っているなら家族カードを
カードを持ったあとに外国籍の方がやること
- 在留期間を更新したらカード会社にも届け出る
エポスカードは外国籍の会員に在留カードの提出を求めていて、確認できないと利用を止めることがあるとしています。ほかのカード会社から案内が届いたときも、すぐに手続きを。 - 期日どおりの支払いが信用になる
CICのクレジット情報は契約期間中と、契約が終わってから5年以内は残り、スマホの分割払いも含まれます。1枚目を遅れずに払い続ければ、2枚目は通りやすくなります。 - 帰国や海外転出の前に片づける
最後の請求が引き落とされたのを確かめてから口座を解約します。引き落としができないと未払いとして信用情報に残ります。日本のクレジットカードは基本的に日本に住む人向けなので、出国前に各社の規約を確認してください。
2枚目を考えるタイミング
1枚目をしばらく遅れずに使ったら、目的に合わせて2枚目を考えます。
- みずほ楽天カード:2026年9月から日常の支払いで合計2%。ただし条件が多めです。
- JRE CARD:Suicaで通勤し、駅ビルでよく買い物をする人に。
- Amazon Prime Mastercard:Amazonでの買い物が多い人に。
- 投資信託のクレカ積立:証券口座を持っているなら。
- アメックス・ゴールド・プリファード:年会費39,600円(税込)。アメックスは申込条件の例として、成人であること、日本在住(住民票の住所が国内)であること、メールアドレスと有効な本人確認書類があることを挙げています。審査があるので、収入が安定してからが目安です。
- マリオット・ボンヴォイ・アメックス:マリオット系のホテルによく泊まる人に。
外国籍の社員・家族をサポートする方へ
外国籍の社員や家族のカード作りを手伝う立場の方に、先に知っておいてほしいことをまとめます。
- 在籍確認の電話が会社にかかることがあります
カード会社が、申込者が本当に勤めているかを電話で確かめることがあります。代表電話を受ける人に「そういう電話が来るかもしれない」と伝えておくと、本人も安心して申し込めます。 - カードより先に給与振込の口座を
クレジットカードの支払いは本人名義の口座から引き落とされます。入社手続きの流れで口座開設を済ませておくと、その後がスムーズです。外国人の銀行口座開設ガイドも参考にしてください。 - 在留期間を更新したら、カード会社や銀行への届出も
エポスカードのように在留カードの提出を求める会社があり、確認できないと利用が止まることがあります。更新のたびに「カード会社と銀行にも届けてね」と一言添えてもらえると助かります。 - 申込フォームは本人が自分で
申込内容は本人の在留カード・住民票どおりに書く必要があります。代わりに入力するより、この記事の項目の表を見ながら本人に入力してもらうほうが確実です。
よくある質問
- Q. 永住権がなくてもクレジットカードは作れますか?
- 作れます。必要なのは在留カード(または特別永住者証明書)、日本の住所、電話番号、本人名義の銀行口座で、永住権は条件ではありません。楽天カードの公式サイトで申込できないとされているのは18歳未満と海外在住の方だけです。
- Q. 保証人は必要ですか?
- 必要ありません。この記事で紹介したカードの申込資格に、保証人の項目はありません。
- Q. 来日して3か月たっていなくても申し込めますか?
- 一般的には難しいです。在留カードは3か月を超えて滞在する人に交付されるもので、三井住友カードも「3ヵ月以上日本に滞在する場合」に申込できるとしています。在留カード、住民登録、電話番号、銀行口座をそろえてから申し込みます。
- Q. 収入のない留学生でも作れるカードはありますか?
- 楽天カードは留学生も申し込めると解説しており、イオンカードは学生なら収入がなくても申込できると公式に記載しています。三菱UFJカードとJCBカード Wも申込資格に学生を含みます(高校生を除く。JCBカード Wは18〜39歳)。発行の可否は審査次第です。
- Q. 在留期間があとどれくらい残っていれば安心ですか?
- 各社共通の基準はありません。セゾンカードインターナショナルは在留カードの有効期限が6か月以上残っていることを条件にしています。カード会社が見ているのは今後も日本で支払いを続けられるかなので、残りが長いほど有利です。更新した直後が申し込みどきです。
- Q. 申込フォームの名前は漢字とローマ字のどちらで書きますか?
- 在留カードの表記どおりに、姓名の順やスペースも含めて書きます。通称名は使いません。フォームに指示があればそれに従います。たとえばローソン銀行のよくある質問では、外国籍の方は「名前(漢字)」欄にもローマ字を入力するよう案内しています。
- Q. 審査に落ちたら、次はいつ申し込めますか?
- CICの申込記録は6か月残り、続けて落ちると次のカード会社にも見えます。6か月空けてから申し込むのが無難です。その間にCICで自分の信用情報を開示し、原因を確かめておきます。
- Q. 最初の請求で気をつけることは?
- 引き落とし口座の登録が済んでいるかを確かめてください。エポスカードは口座振替の手続きに1か月〜1か月半かかり、それまではATMやネットバンキングで支払うよう案内しています。引き落としができないと信用情報に記録されます。
- Q. 申し込んでからどのくらいで使えますか?
- カードによります。三井住友カード(NL)は最短10秒でアプリにカード番号が表示されます。JCBカード Wは最短5分でカード番号を発行し、イオンカードは即時発行なら最短5分で審査が完了します。カード本体は、楽天カードが通常約1週間〜10日、イオンカードが通常2〜3週間。マルイの店頭で申し込むエポスカードは約30分で発行されます。
- Q. キャッシング枠は申し込んだほうがいいですか?
- 現金の借り入れを使わないなら0円にします。三井住友カードの解説でも、キャッシング枠を0円にすることが審査に通りやすくする工夫の一つとして挙げられています。
- Q. 海外や外貨のサイトで使うと、手数料はいくらですか?
- カードによって違います。JCBカード Wとイオンカードは1.60%、楽天カードと三井住友カード(NL)は3.63%、エポスカードは3.85%です。三菱UFJカードのVisa・Mastercardは2026年11月16日の利用分から3.85%が4.50%になります(いずれも税込)。日本語のサイトでも外貨決済になる場合があります。
- Q. 国際ブランドはVisaとJCBのどちらがいいですか?
- 日本国内で使うだけならどれでもほぼ困りません。母国へよく帰る方や、海外のサイトでよく買い物をする方はVisaかMastercardが無難です。
- Q. GTNエポスカードは誰でも申し込めますか?
- 申し込めません。公式のよくある質問のとおり、GTNのサービスを利用している方(満18歳以上・日本国内に住所がある方)が対象です。申込画面は中国語などにも対応しており、カードは通常1週間ほどで届きます。GTNを使っていない方は通常のエポスカードに申し込めます。
- Q. 帰国や海外転出のとき、カードはどうすればいいですか?
- 最後の請求が口座から引き落とされたのを確認してから、口座を解約します。引き落とせないと未払いとして信用情報に残ります。日本のクレジットカードは基本的に日本に住む人向けのサービスなので、出国前に各社の規約を確かめてください。
出典と確認日
- 三井住友カード「外国人でもクレジットカードは作れる?」(2026年3月10日更新)
- セゾンカード「外国籍のかたが審査に落ちやすい理由」・「必要書類と審査のポイント」(2026年4月2日更新)
- 楽天カード「留学生でも日本のクレジットカードは作れる?」・楽天カード商品ページ
- 三井住友カード(NL)商品ページ・対象のコンビニ・飲食店で7%の条件
- JCBカード W 商品ページ・三菱UFJカード申込ページ
- イオンカード よくあるご質問(申込資格)・PayPayカード ヘルプ(申込条件)
- GTNエポスカード よくあるご質問・エポスカード「在留カード」ご提出のお願い
- アメックス「審査期間や発行までの日数・必要書類」
- CIC「CICが保有する信用情報」(申込情報6か月、クレジット情報は契約期間中および契約終了後5年以内)
- 楽天銀行デビットカード・ローソン銀行 よくあるご質問(外国籍の方の氏名入力)
- 楽天カード「リボ払い」・エポスカード「お支払方法・お支払日」
- JCB 締め日と支払い日・イオンカード 締め日・支払日・三菱UFJカード 締め日と支払日・三井住友カード 引き落とし日と締め日
- 楽天カード「お申し込みの流れ」・イオンカード 即時発行・三菱UFJカード 審査時間・エポスカード 店頭申込・ご入会特典・紹介キャンペーン(ネット限定)
- 楽天カード 海外事務手数料・三井住友カード 海外利用の手数料・エポスカード 事務手数料改定・JCB 海外でのカード利用上のご注意・イオンカード ショッピング・三菱UFJニコス 事務処理手数料改定
- Nexus Global Card(デポジット型)・申込画面の注意事項
いずれも2026年9月29日に確認しました。金融アドバイスではありません。申し込む前に各社公式サイトで最新の条件をご確認ください。